
摘要
上周(4月20日当周),主要受美伊谈判前景仍不明朗、美国经济数据走强等因素影响,10年期美债收益率转为上行。
截至4月24日周五,与前一周五相比,各期限美债收益率普遍上行。其中,2年期美债收益率上行7bp,10年期美债收益率上行5bp。由此,周五10Y-2Y美债期限利差较前一周五收窄2bp至53bp。
本周10年期美债收益率料将延续震荡上行。本周美伊和谈仍难有重大突破,这将继续推升油价,并对美债收益率构成上行压力。同时,将于本周四召开的美联储议息会议预计将维持利率不变,但美联储对通胀风险的评估料将更趋审慎,这将推动市场降息预期持续收敛,加之当日稍晚将公布的3月美国PCE数据将印证通胀反弹风险,美债收益率大概率将承压上行。不过,由于上周美国司法部已撤销对鲍威尔的调查,预计将于本周举行的美联储候任主席沃什的参议院确认表决将顺利推进,这将有助于提升市场对年内降息的预期,从而约束10年期美债收益率的上行幅度。
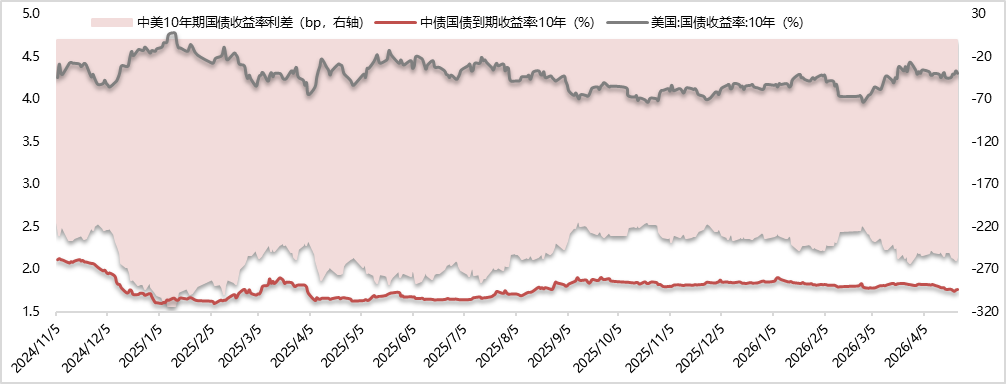
截至4月24日,与4月17日(前一周五)相比,中美10年期国债利差倒挂幅度扩大5bp至255bp。短期内,中美10年期国债利差仍将延续深度倒挂状态。
 ]article_adlist-->
报告正文如下
一
上周美债走势回顾
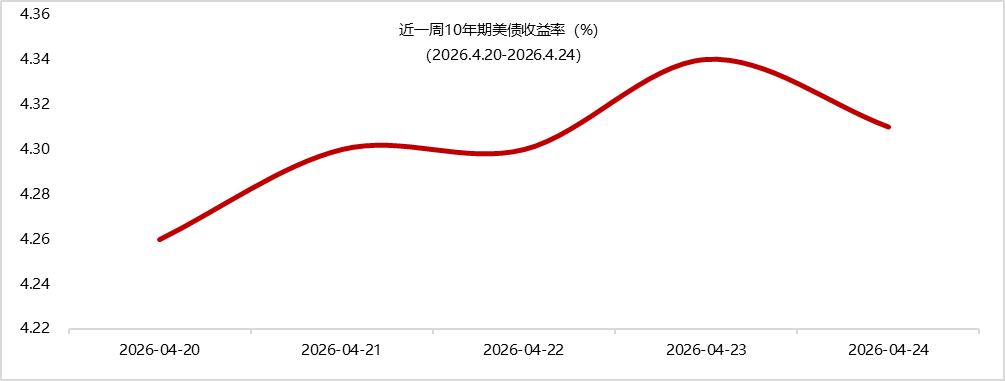
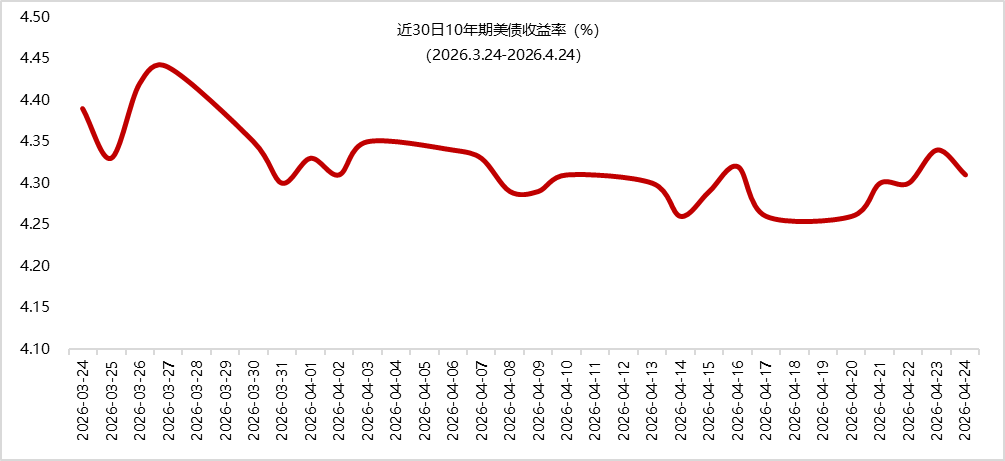
2026年4月20日当周,10年期美债收益率转为上行。具体来看:
4月20日周一,伊朗在短暂放开霍尔木兹海峡后迅速宣布恢复封锁,同时明确拒绝美方第二轮谈判,导致油价走高,但市场预计美联储主席候选人沃什将在周二举行的听证会上表态支持降息,美债多空因素相当,10年期美债收益率与前一周五(4月17日)相比持平在4.26%不变;
4月21日周二,当日美伊新一轮会谈计划破裂,特朗普延长停火期并维持海上封锁,油价继续上涨,加之当日公布的美国3月零售销售创一年来最大增幅,推动10年期美债收益率上行4bp至4.30%;
4月22日周三,当日美伊谈判陷入僵局、国际油价走高对美债收益率形成上行压力,但20年期国债标售表现稳健,10年期美债收益率维持在4.30%不变;
4月23日周四,霍尔木兹海峡紧张局势升级,美军表示已拦截两艘超大型油轮,美伊停火前景不明引发市场担忧,加之当日公布的美国4月制造业PMI初值创近四年新高,加剧通胀担忧,10年期美债收益率上行4bp至4.34%;
4月24日周五,美国司法部放弃对鲍威尔的调查,为沃什的提名扫清障碍,市场降息预期回升,10年期美债收益率下行3bp至4.31%,但与前一周五相比仍上行5bp。
图1 近一周美国10年期国债收益率(%)
 数据来源:iFinD,东方金诚
图2 近30日美国10年期国债收益率(%)
 数据来源:iFinD,东方金诚
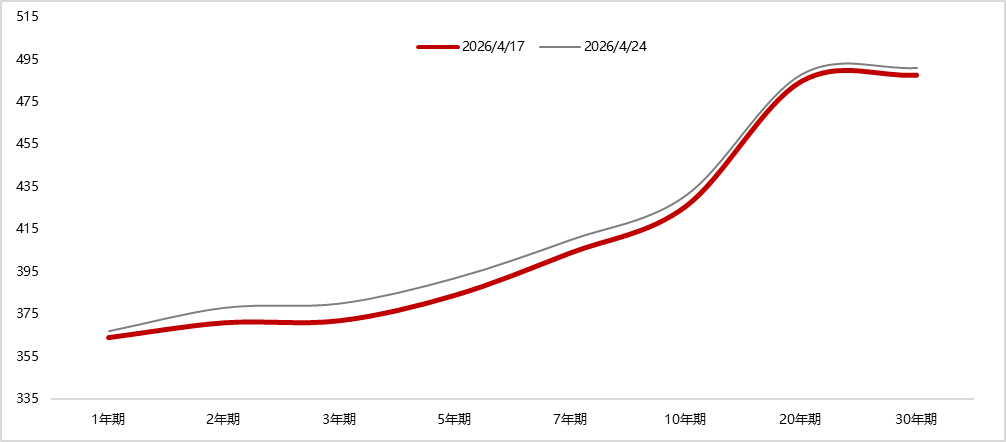
截至4月24日,与前一周五相比,各期限美债收益率普遍上行。其中,1年期、20年期和30年期美债收益率均上行3bp,3年期、5年期美债收益率均上行8bp,2年期、7年期、10年期美债收益率分别上行7bp、6bp和5bp。由此,当周10Y-2Y美债期限利差收窄2bp至53bp。
图3 美债10Y-2Y期限利差收窄2bp至53bp(单位:bp)
 数据来源:iFinD,东方金诚
二
美债短期走势展望
本周10年期美债收益率将面临美伊地缘局势以及美联储议息会议等因素扰动,整体料延续震荡上行。地缘政治层面,特朗普上周六宣布取消特使前往巴基斯坦与伊朗谈判的行程,伊朗外交部明确表示双方无任何会面计划,本周美伊和谈仍难以出现重大突破,这将继续推升油价,并对美债收益率构成上行压力。同时,预计本周四召开的美联储议息会议将维持利率不变,但考虑到3月CPI同比反弹,叠加4月标普制造业PMI产出价格指数飙升至近四年以来最高水平,预计美联储对通胀风险的评估料将更趋审慎,这将推动市场降息预期持续收敛,加之当日稍晚将公布的3月美国PCE数据将印证通胀反弹风险,美债收益率大概率将承压上行。不过,上周美国司法部已撤销对鲍威尔的调查,预计将于本周举行的美联储候任主席沃什的参议院确认表决将顺利推进,沃什按期接任美联储主席的概率显著提升,这将有助于提升市场对年内降息的预期,从而约束10年期美债收益率的上行幅度。
三
中美利差倒挂幅度扩大5bp至255bp,短期内深度倒挂状态还将持续
截至4月24日,与4月17日(前一周五)相比,由于10年期美债收益率上行5bp,而扩大5bp至255bp。短期内,10年期美债收益率存在小幅上行空间,10年期中债利率料延续震荡,中美10年期国债利差仍将保持深度倒挂状态。
图4 中美10年期国债收益率利差倒挂幅度扩大5bp至255bp
 数据来源:iFinD,东方金诚
本文作者 | 研究发展部 白雪
东方金诚债市 · 市场跟踪债市周报
利率债4.20-4.26
利率债4.13-4.19
可转债4.13-4.19
美债4.6-4.10
可转债4.6-4.12
利率债4.6-4.12
美债3.30-4.3
阅读更多
债市月报
4月金融债专题研究
信用债利差3月月报
地产债3月月报
信用债3月月报
金融债3月月报
信用债利差2月月报
地产债2月月报
阅读更多
- 关注东方金诚 及时跟踪债市表现 -
]article_adlist-->权利及免责声明
本研究报告及相关信用分析数据、模型、软件、评级结果等所有内容的著作权及其他知识产权归东方金诚所有,东方金诚保留与此相关的一切权利。建议各机构及个人未经书面授权,避免对上述内容进行修改、复制、逆向工程、销售、分发、引用或任何形式的传播。
本报告中引用的标明出处的公开资料,其合法性、真实性、准确性及完整性由资料提供方 / 发布方负责。东方金诚已对该等资料进行合理审慎核查,但此过程不构成对其合法性、真实性、准确性及完整性的任何形式保证。
鉴于评级预测具有主观性和局限性,需提醒您:评级预测及基于此的结论可能与实际情况存在差异,东方金诚保留对相关内容随时修正或更新的权利。
本报告仅为投资人、发行人等授权使用方提供第三方参考意见,不构成任何决策结论或建议。建议投资者审慎使用报告内容,自行承担投资行为及结果的责任,东方金诚不对此承担责任。
本报告仅授权东方金诚指定使用者按授权方式使用,引用时需注明来源且不得篡改、歪曲或进行类似修改。未获授权的机构及人士请避免获取或使用本报告,东方金诚对未授权使用、超授权使用或非法使用等不当行为导致的后果不承担责任。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:宋雅芳
嘉喜网提示:文章来自网络,不代表本站观点。


